Há uma corrida para construir mercados para a natureza. Créditos de biodiversidade. Títulos de natureza. Instrumentos vinculados a resultados. O argumento seduz: precificar um hectare, vender o potencial de ganho e deixar o capital privado fazer o resto.
A Lemu começou com essa mesma suposição há cinco anos. Sabíamos que a medição tinha lacunas (lançamos um satélite, o Lemu Nge, para ajudar a fechá-las). O que subestimamos foi o tipo de lacuna. Não só imagens mais nítidas ou cobertura mais ampla, mas procedência: cada número rastreável do sinal bruto ao fato afirmado. Um mercado funciona com números que as pessoas conseguem defender, e construir isso levou muito mais tempo do que construir o satélite. A base vem antes do mercado, e ela ainda está sendo construída.
Uma nova revisão na Nature Reviews Biodiversity (Demystifying biodiversity finance), de Carter e colegas de Oxford, é o mapa mais honesto desse território que já li. Merece a atenção de quem vende, compra ou constrói finanças para a natureza.
Duas expressões que vale separar
O campo se divide em duas ideias que a revisão nomeia com clareza:
- Esverdear as finanças: alinhar o sistema financeiro existente com a natureza. Divulgar a exposição. Precificar o risco. Redirecionar o capital para longe do dano.
- Financiar o verde: captar capital novo para resultados positivos. Créditos, títulos, ações, o mercado.
Quase toda a empolgação está em financiar o verde. Quase toda a alavanca de curto prazo está em esverdear as finanças. É nessa lacuna que o trabalho começa.
Os números mostram onde está a alavanca
A revisão deixa de lado o esverdear as finanças para estudar em detalhe o lado que busca retorno. Mas seus próprios números sustentam a prioridade oposta:
- US$ 7,3 trilhões por ano em fluxos financeiros vão contra a natureza.
- Os créditos voluntários de biodiversidade atraíram cerca de US$ 8 milhões até hoje.
- As transações de créditos REDD+ caíram 63% em 2024 após o escândalo de emissão excessiva de créditos, enquanto o dinheiro migrava para créditos de remoção, que os compradores achavam mais fáceis de verificar.
- Ainda não existe uma unidade fungível de natureza: não há um equivalente de CO₂ para a biodiversidade que seja negociado em escala.
Leia esses números juntos. O mercado de novo capital verde ainda é pequeno e contestado. O volume de capital nocivo é colossal. Redirecionar os US$ 7 trilhões é a maior vitória de curto prazo, por ordens de magnitude.
Por que a medição é o gargalo, e não o apetite
A contribuição mais afiada da revisão é sua taxonomia de por que esses mecanismos enfrentam dificuldades. Dois riscos se repetem:
- Risco de impacto: o projeto não entrega o resultado.
- Risco de medição: o resultado é entregue, mas avaliado mal. Contrafactuais fracos. Métricas que os autores chamam de prematuras, simples, vagas ou grosseiras.
Esta é a parte que o mercado continua pulando. Todo crédito, todo título, toda história de ações é tão crível quanto a medição por trás dela. Quando a medição falha, o valor evapora, como o REDD+ mostrou a todo o mercado.
Portanto, o fator limitante não é o apetite dos investidores. É a medição confiável. Construa isso, e os mecanismos de financiar o verde se tornam financiáveis. Pule isso, e você estará emitindo instrumentos com base em números que ninguém consegue defender.
O que isso significa para as empresas, e para a Lemu
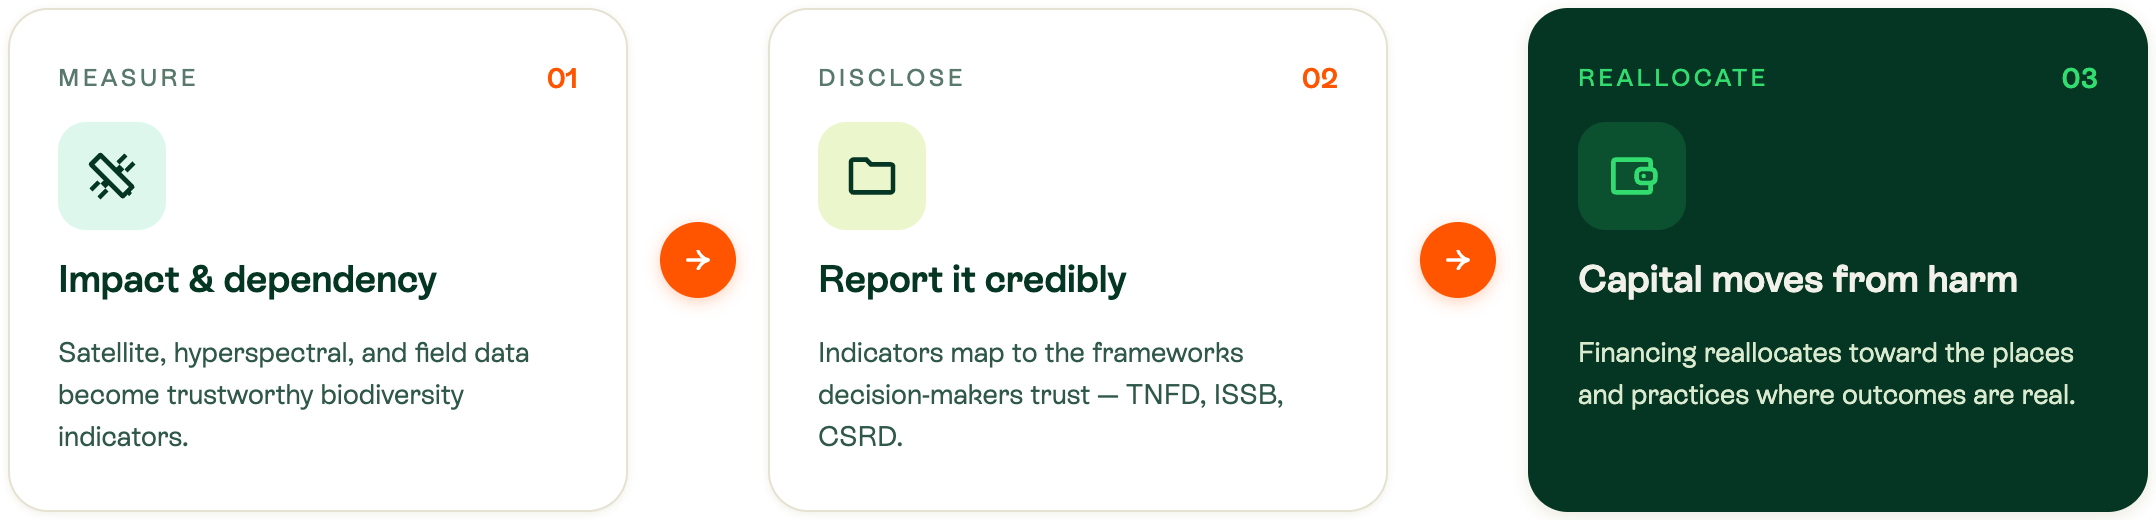
O capital mais rápido a chegar à natureza não precisa esperar um novo crédito. Ele começa no momento em que uma empresa consegue enxergar o impacto e a dependência que ela tem da natureza e divulgar isso com credibilidade segundo TNFD, ISSB e CSRD.
Isso é esverdear as finanças na prática. A cadeia é direta:
Medir impacto e dependência → divulgar → o capital se realoca para longe do dano.
Há um segundo canal, mais discreto. Quando uma empresa paga para monitorar o próprio território, esse gasto é capital chegando a um lugar real, antes de existir qualquer mercado. Coloca quem mede na cadeia de custódia dessa terra. O capital chega à natureza no primeiro dia, e não em algum evento de saída futuro.
Os créditos não são o rival aqui. São o destino. Nenhuma empresa reduz a pegada a zero, e o resíduo que ela não consegue eliminar é exatamente para o que serve um crédito. Meça primeiro, e cada crédito comprado depois vale mais, porque é comprado por alguém que já fez a contabilidade.
Este é o trabalho que a Lemu faz hoje. O Atlas mede. O Spacetime torna cada medição rastreável e auditável. O resultado é um número que um diretor financeiro pode respaldar e que um regulador pode verificar.
Não estamos nos afastando dos mercados
Estamos caminhando rumo a eles na sequência certa. O mercado de campanhas, créditos e conhecimento especializado está no nosso roadmap, e a lente monetária que precifica um hectare está sendo construída agora. As finanças da biodiversidade vão crescer. A revisão tem razão ao dizer que o investimento público e a filantropia continuam essenciais, e tem razão ao dizer que escalar o restante ainda não foi comprovado.
Mas o pré-requisito para tudo isso é o mesmo: uma medição em que se possa confiar.
Por isso não vamos apressar um mercado emergente. Nossa prioridade é assentar a base que torna crível cada mercado futuro e, enquanto isso, ajudar as empresas a esverdear as finanças que já movimentam.
A oportunidade é exatamente do tamanho da lacuna. Nosso trabalho é fazer com que medir a natureza custe menos do que ignorá-la.
Referência: Carter, H., Thompson, B. S., Bull, J. W., Dickman, A., Jones, J. P. G., Shrikanth, S. e zu Ermgassen, S. O. S. E. (2026). Demystifying biodiversity finance. Nature Reviews Biodiversity 2, 388–401. https://www.nature.com/articles/s44358-026-00155-z
Declaração de interesse: a Lemu é membro da Biodiversity Credit Alliance. Construímos a camada de medição de que esses mercados dependem, e é justamente por isso que defendemos que a base deve vir antes do mercado.