Hay prisa por construir mercados para la naturaleza. Créditos de biodiversidad. Bonos de naturaleza. Instrumentos vinculados a resultados. El argumento seduce: ponerle precio a una hectárea, vender el potencial de ganancia y dejar que el capital privado haga el resto.
Lemu partió hace cinco años de esa misma suposición. Sabíamos que la medición tenía vacíos (lanzamos un satélite, Lemu Nge, para ayudar a cerrarlos). Lo que subestimamos fue el tipo de vacío. No solo imágenes más nítidas o mayor cobertura, sino procedencia: cada cifra rastreable desde la señal en bruto hasta el hecho afirmado. Un mercado funciona con cifras que la gente puede defender, y construir eso tomó mucho más tiempo que construir el satélite. La base va antes que el mercado, y todavía se está construyendo.
Una nueva revisión en Nature Reviews Biodiversity (Demystifying biodiversity finance), de Carter y colegas de Oxford, es el mapa más honesto de este terreno que he leído. Merece la atención de quien venda, compre o construya finanzas para la naturaleza.
Dos expresiones que conviene separar
El campo se divide en dos ideas que la revisión nombra con claridad:
- Ecologizar las finanzas: alinear el sistema financiero existente con la naturaleza. Divulgar la exposición. Poner precio al riesgo. Redirigir el capital lejos del daño.
- Financiar lo verde: reunir capital nuevo para resultados positivos. Créditos, bonos, acciones, el mercado.
Casi todo el entusiasmo está en financiar lo verde. Casi toda la palanca a corto plazo está en ecologizar las finanzas. Esa brecha es donde empieza el trabajo.
Las cifras dicen dónde está la palanca
La revisión deja a un lado ecologizar las finanzas para estudiar en detalle el lado que busca retorno. Pero sus propias cifras sostienen la prioridad opuesta:
- US$7,3 billones al año de flujos financieros van contra la naturaleza.
- Los créditos voluntarios de biodiversidad han atraído cerca de US$8 millones hasta la fecha.
- Las transacciones de créditos REDD+ cayeron 63% en 2024 tras el escándalo de sobreemisión de créditos, mientras el dinero se desplazaba a créditos de remoción que los compradores encontraban más fáciles de verificar.
- Todavía no existe una unidad fungible de naturaleza: no hay un equivalente de CO₂ para la biodiversidad que se negocie a escala.
Léelas en conjunto. El mercado de nuevo capital verde sigue siendo pequeño y cuestionado. El volumen de capital dañino es colosal. Reorientar los US$7 billones es la mayor victoria a corto plazo, por órdenes de magnitud.
Por qué la medición es el cuello de botella, no el apetito
El aporte más certero de la revisión es su taxonomía de por qué estos mecanismos tienen dificultades. Dos riesgos se repiten:
- Riesgo de impacto: el proyecto no entrega el resultado.
- Riesgo de medición: el resultado se entrega, pero se evalúa mal. Contrafactuales débiles. Métricas que los autores llaman prematuras, simples, vagas o burdas.
Esta es la parte que el mercado sigue omitiendo. Cada crédito, cada bono, cada historia de inversión en acciones es tan creíble como su medición. Cuando la medición falla, el valor se evapora, como REDD+ le mostró a todo el mercado.
Así que el factor limitante no es el apetito de los inversionistas. Es la medición confiable. Constrúyela y los mecanismos de financiar lo verde se vuelven bancables. Sáltatela y estarás emitiendo instrumentos sobre cifras que nadie puede defender.
Qué significa esto para las empresas, y para Lemu
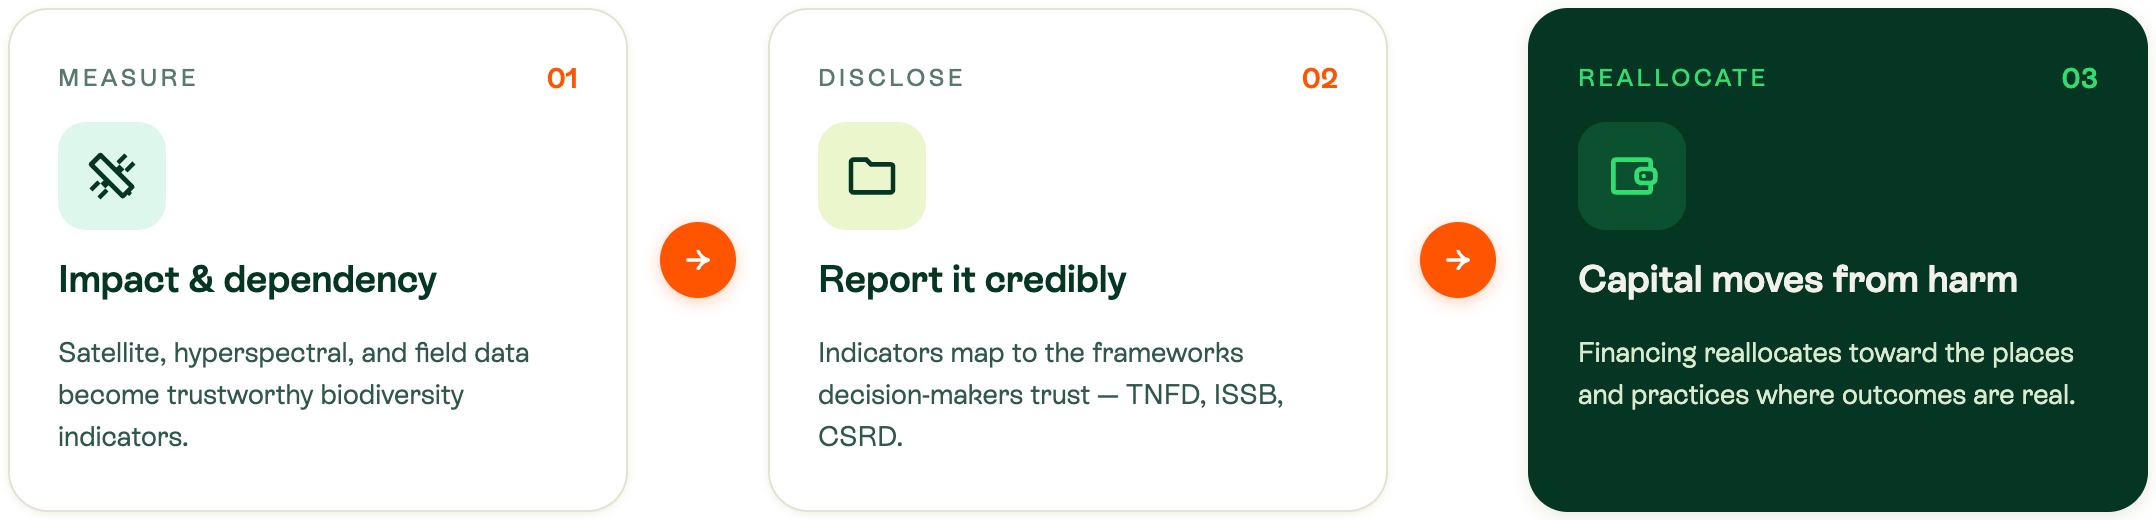
El capital más rápido que llega a la naturaleza no tiene que esperar un nuevo crédito. Empieza en el momento en que una empresa puede ver su propio impacto y su dependencia de la naturaleza y reportarlo con credibilidad frente a TNFD, ISSB y CSRD.
Eso es ecologizar las finanzas en la práctica, y la cadena es directa:
Medir impacto y dependencia → divulgar → el capital se reasigna lejos del daño.
Hay un segundo canal, más discreto. Cuando una empresa paga por monitorear su territorio, ese gasto es capital que llega a un lugar real, antes de que exista cualquier mercado. Pone a quien mide en la cadena de custodia de esa tierra. El capital llega a la naturaleza desde el primer día, no en algún evento de salida futuro.
Los créditos no son el rival aquí. Son el destino. Ninguna empresa reduce su huella a cero, y el residuo que no puede eliminar es justamente para lo que sirve un crédito. Mide primero, y cada crédito que se compre después vale más, porque lo compra alguien que ya hizo la contabilidad.
Este es el trabajo que Lemu hace hoy. Atlas mide. Spacetime hace que cada medición sea rastreable y auditable. El resultado es una cifra que un director financiero puede respaldar y que un regulador puede verificar.
No nos alejamos de los mercados
Caminamos hacia ellos en la secuencia correcta. El mercado de campañas, créditos y conocimiento especializado está en nuestra hoja de ruta, y el lente monetario que le pone precio a una hectárea se está construyendo ahora. Las finanzas para la biodiversidad crecerán. La revisión tiene razón en que la inversión pública y la filantropía siguen siendo esenciales, y en que escalar el resto aún no se ha comprobado.
Pero la condición previa para todo eso es la misma: una medición en la que se pueda confiar.
Por eso no vamos a apurar un mercado emergente. Nuestra prioridad es sentar la base que hace creíble cada mercado futuro y, mientras tanto, ayudar a las empresas a ecologizar las finanzas que ya mueven.
La oportunidad es exactamente tan grande como la brecha. Nuestro trabajo es lograr que medir la naturaleza cueste menos que ignorarla.
Referencia: Carter, H., Thompson, B. S., Bull, J. W., Dickman, A., Jones, J. P. G., Shrikanth, S. y zu Ermgassen, S. O. S. E. (2026). Demystifying biodiversity finance. Nature Reviews Biodiversity 2, 388–401. https://www.nature.com/articles/s44358-026-00155-z
Declaración de intereses: Lemu es miembro de la Biodiversity Credit Alliance. Construimos la capa de medición de la que dependen estos mercados, y por eso mismo sostenemos que la base debe ir antes que el mercado.