Se sua organização apresenta a Memoria Anual Integrada à Comissão para o Mercado Financeiro (CMF) do Chile, isto se aplica a você. A Norma de Carácter General (NCG) N°519 estabelece a adoção das normas IFRS S1 e S2 a partir do exercício anual de 2026, que é reportado em 2027.
Não é voluntária. É obrigatória.
NIIF S1/S2 = IFRS S1/S2, emitidas pelo ISSB. NIIF é o nome em espanhol, usado pela norma chilena.
IFRS: International Financial Reporting Standards.
NIIF: Normas Internacionales de Información Financiera.
O que é a NCG 519.
A sustentabilidade passa para a linguagem financeira, com a mesma exigência de rigor.
A norma não parte do zero. A NCG N°519 modifica a N°461, que continua em vigor, para incorporar dois padrões internacionais:
- IFRS S1: riscos e oportunidades de sustentabilidade materiais para o negócio.
- Exemplo: um banco que financia projetos expostos a desmatamento ou degradação de ecossistemas deve declarar como isso pode se traduzir em risco de crédito e reputacional sobre os financiamentos que concede.
- IFRS S2: riscos climáticos físicos (seca, incêndios) e de transição (regulatórios, de mercado).
- Exemplo: uma mineradora em zona de estresse hídrico deve reportar como a disponibilidade de água expõe sua operação e seus projetos.
Ambas seguem os quatro pilares do TCFD: Governança, Estratégia, Gestão de Riscos, e Métricas e Metas.
A quem se aplica e quando.
Reporte em 2027 sobre o exercício de 2026, com uma saída para as menores.
O que define é o status regulatório, qualquer que seja o setor: aplica-se se você é emissor de valores de oferta pública registrado na CMF e apresenta a Memoria Anual Integrada (relatório anual integrado). Na prática, isso cobre setores como:
- Bancos e serviços financeiros
- Seguros
- Mineração
- Setor florestal e agroindústria
- Energia e serviços básicos
- Varejo e consumo
As disposições de vigência diferida entram em vigor em 31 de dezembro de 2026, com opção de aplicação antecipada. As entidades com ativos consolidados médios abaixo de um milhão de UF (unidade de conta chilena indexada à inflação) ficam isentas do relatório integrado completo.
Você deve declarar se houve verificação por terceiros: quais informações foram verificadas e sob qual padrão. A norma incentiva essa verificação sem exigi-la, e o mercado avança rápido rumo a dados auditáveis.
O verdadeiro desafio chega antes.
Entender a norma é fácil. Produzir a evidência é difícil.
A IFRS S2 exige descrever riscos físicos sobre seus ativos reais: água, incêndios, condição dos ecossistemas ao redor das suas operações. Essa informação raramente existe em formato consistente e verificável. Ela vive dispersa em consultorias pontuais e planilhas que não conversam entre si.
Exemplo do problema: você fecha o exercício em dezembro de 2026. O dado de risco que não foi levantado a tempo simplesmente não aparece no seu relatório. O relógio já está correndo.
Onde a Lemu entra.
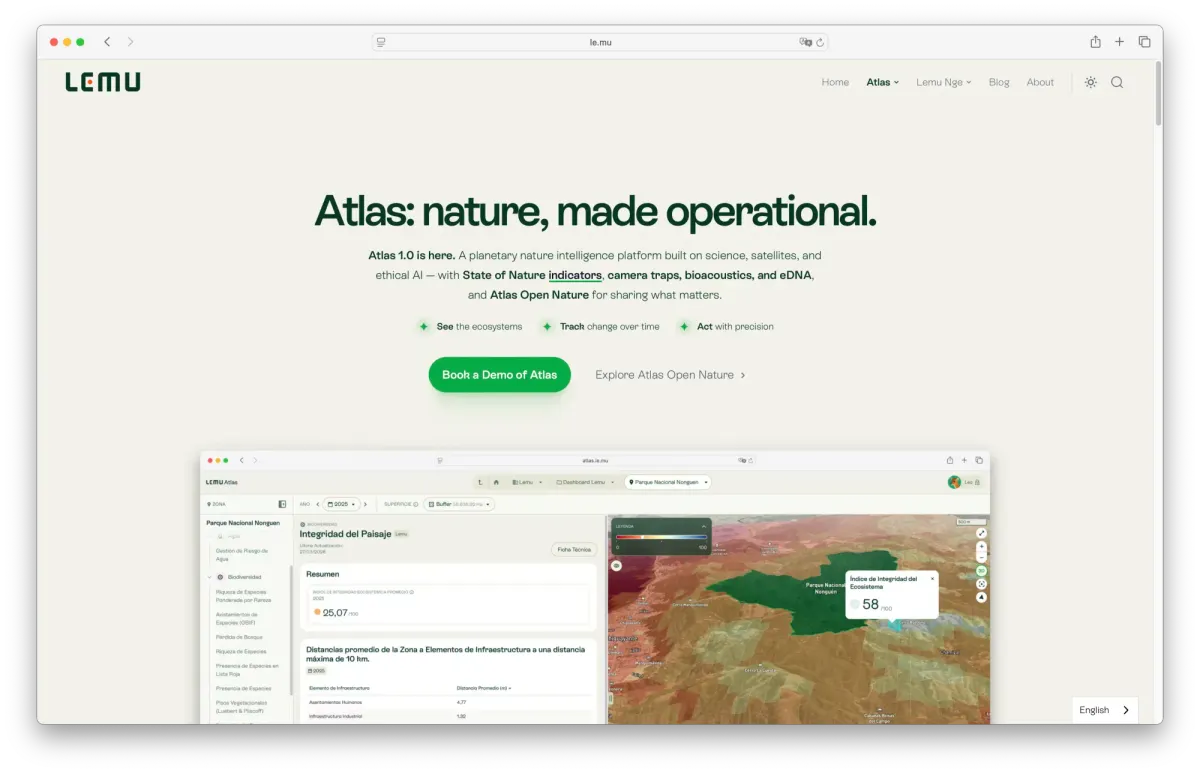
A norma define o que reportar; o Atlas dá a você a evidência para sustentá-lo.
O Atlas transforma sinais de satélite, ecológicos e territoriais em indicadores com procedência documentada: de onde vem cada dado e como foi derivado. O encaixe é direto. As IFRS S1/S2 exigem exatamente o tipo de evidência que o Atlas produz: risco hídrico da bacia, cobertura vegetal, perda de habitat. São os indicadores que a norma herda do TCFD e que o TNFD (marco de natureza) aprofunda ainda mais.
Para seu relatório sob a NCG 519, isso significa indicadores de risco físico: água, incêndios, condição e extensão de ecossistemas, perda de floresta, sobre as zonas onde você realmente opera, prontos para sustentar suas divulgações de IFRS S2, sem mudar as ferramentas que você já usa.
A NCG 461 também exige cumprir as métricas SASB de cada setor. Ali o Atlas também contribui: contexto de estresse hídrico da bacia, riscos de uso do solo (populações próximas, proximidade de áreas protegidas), detecção de desmatamento e presença de espécies ameaçadas ou na Lista Vermelha.
Não substituímos sua equipe de sustentabilidade nem seu auditor. Damos a eles a base de evidência que hoje falta.
 Lemu
O Chile adota um padrão global.
A NCG 519 é a versão chilena de uma necessidade que já cruzou quatro continentes.
Longe de ser uma raridade local, a NCG 519 é a porta de entrada do Chile para um mesmo padrão global, as IFRS S1/S2 do ISSB, que diferentes países estão adotando sob seus próprios nomes e reguladores:
- México: a CNBV implementou as IFRS S1/S2; o primeiro relatório obrigatório foi em 2026, com dados do exercício de 2025.
- Brasil: a CVM avança rumo a divulgações alinhadas ao ISSB para empresas listadas, com implementação em fases.
- União Europeia: a CSRD usa seu próprio marco (ESRS, com dupla materialidade), desenhado para ser interoperável com o ISSB.
- Reino Unido: as UK SRS S1/S2, baseadas nas IFRS, já foram publicadas (fevereiro de 2026); a S2 passa a ser obrigatória em 2027 para empresas listadas.
- Muitos outros: Colômbia, Austrália, Japão, Canadá e outros avançam na mesma direção.
Em janeiro de 2026, 21 jurisdições já tinham adotado esses padrões, de forma voluntária ou obrigatória, e mais uma dúzia prepara sua entrada (S&P Global).
A leitura de fundo é simples: se você opera ou capta recursos em mais de um mercado, essa exigência vai acompanhar você. Resolver o problema de dados uma vez, e bem, é resolvê-lo em todos os lugares.
A mudança de fundo.
No Chile, a informação ambiental passa a ter o mesmo peso que a financeira. Quem chegar a 2027 com dados sólidos vai cumprir a norma e terá uma vantagem real diante de investidores que exigem transparência comparável.
A pergunta é se você vai chegar com dados defensáveis ou improvisando.
Quer ver os indicadores de risco físico sobre suas próprias operações?